Auto cinesi in Italia: posizionamento e strategie dei principali player
L’espansione dei marchi cinesi in Italia non è uniforme, ma guidata da operatori ben definiti.
MG Motor rappresenta oggi il principale attore per volumi, grazie a un posizionamento competitivo e a una gamma trasversale tra termico, ibrido ed elettrico. Accanto a MG si sta affermando BYD, protagonista di una crescita particolarmente rapida nel segmento elettrico, sostenuta da una forte integrazione verticale nella produzione di batterie.
Nuovi ingressi come Omoda e Leapmotor contribuiscono ad ampliare l’offerta, soprattutto nei segmenti SUV compatti e citycar.
Il modello competitivo si basa su tre leve principali:
prezzi inferiori rispetto ai concorrenti europei a parità di dotazioni
elevato contenuto tecnologico di serie
rapidità nello sviluppo prodotto
Questa combinazione consente ai costruttori cinesi di intercettare una fascia di domanda sensibile al prezzo ma sempre più attenta a connettività e innovazione.
Case occidentali: pressione competitiva e necessità di riposizionamento
I grandi gruppi occidentali mantengono una posizione dominante, ma si trovano a operare in un contesto più complesso rispetto al passato. Player come Stellantis, Volkswagen e Tesla devono gestire simultaneamente la transizione energetica e una crescente pressione sui prezzi.
Il vantaggio competitivo resta legato a elementi strutturali:
una rete di distribuzione e assistenza consolidata
brand riconosciuti, come Fiat, con forte radicamento nel mercato domestico
maggiore fiducia da parte del consumatore nel lungo periodo
Tuttavia, i costi industriali più elevati e una minore integrazione nella filiera delle batterie limitano la capacità di competere sul prezzo, soprattutto nei segmenti di accesso.
Elettrificazione e batterie: il nodo strategico
Il confronto tra Cina e Occidente si gioca principalmente sul terreno dell’elettrificazione. La leadership cinese è riconducibile al controllo della filiera delle batterie, dominata da operatori come CATL e dalla stessa BYD.
Questo vantaggio si traduce in:
costi di produzione inferiori
maggiore rapidità nell’innovazione tecnologica
capacità di offrire veicoli elettrici a prezzi più competitivi
In Europa la diffusione delle auto elettriche è in crescita, ma resta condizionata da fattori strutturali come il costo di acquisto e lo sviluppo delle infrastrutture di ricarica. L’Italia, in particolare, evidenzia un ritmo di adozione più lento rispetto alla media europea.
Il caso italiano: struttura della domanda e fattori di attrattività
Il mercato italiano presenta caratteristiche specifiche che favoriscono l’ingresso dei costruttori cinesi.
In primo luogo, la forte sensibilità al prezzo orienta le scelte verso soluzioni con un elevato rapporto qualità-prezzo. In secondo luogo, la prevalenza dei segmenti utilitari e compatti si allinea con l’offerta dei nuovi entranti. Infine, la transizione graduale verso l’elettrico crea spazio per modelli ibridi ed elettrici accessibili.
Questo contesto consente ai brand cinesi di consolidare progressivamente la propria presenza, senza dover competere direttamente nei segmenti premium dominati dai marchi europei.
Previsioni mercato auto Italia 2030: scenari e implicazioni
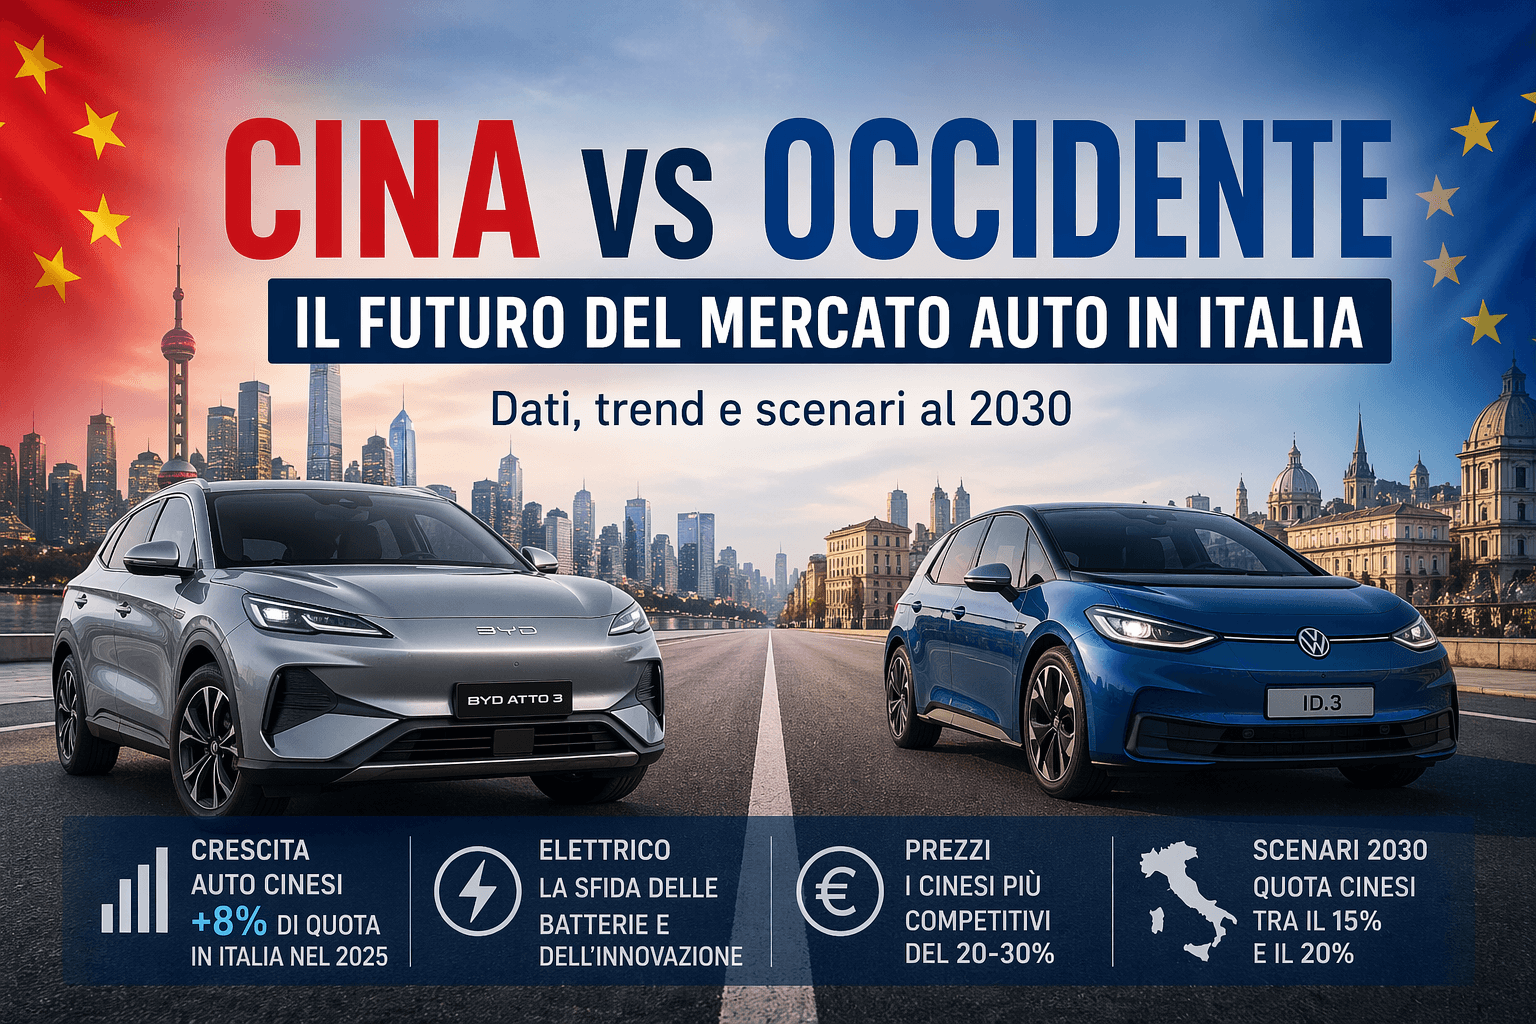
Le proiezioni indicano una crescita ulteriore della quota dei costruttori cinesi, che potrebbe raggiungere una forchetta compresa tra il 15% e il 20% entro il 2030.
Parallelamente, è plausibile attendersi:
una progressiva riduzione dei prezzi delle auto elettriche
una maggiore pressione sui margini dei costruttori tradizionali
un’intensificazione delle politiche industriali europee
Non si esclude, inoltre, un aumento degli investimenti produttivi cinesi in Europa, attraverso stabilimenti locali o joint venture, con l’obiettivo di aggirare eventuali barriere commerciali e rafforzare la presenza sul territorio.
Una ridefinizione degli equilibri industriali
Il mercato automobilistico italiano si sta muovendo verso un nuovo equilibrio competitivo, in cui la contrapposizione tra Cina e Occidente assume una dimensione strutturale.
La Cina si afferma come riferimento in termini di costi e innovazione tecnologica, mentre l’Europa conserva un vantaggio legato alla forza dei marchi e alla qualità percepita.
Per il consumatore, il risultato è un ampliamento dell’offerta e una maggiore concorrenza. Per l’industria, si tratta invece di una fase di transizione che richiederà adattamento strategico, investimenti e, verosimilmente, nuove forme di collaborazione internazionale.