Datos, dinámicas industriales y escenarios competitivos
Mercado del automóvil Italia 2025–2026: crecimiento contenido, nuevos equilibrios
El mercado automovilístico italiano se está realineando progresivamente después de los shocks de los años anteriores, pero la verdadera transformación no afecta a los volúmenes sino a la composición de la oferta. En 2025 las matriculaciones se situaron en torno a 1,53 millones de unidades, con una dinámica en conjunto estable.
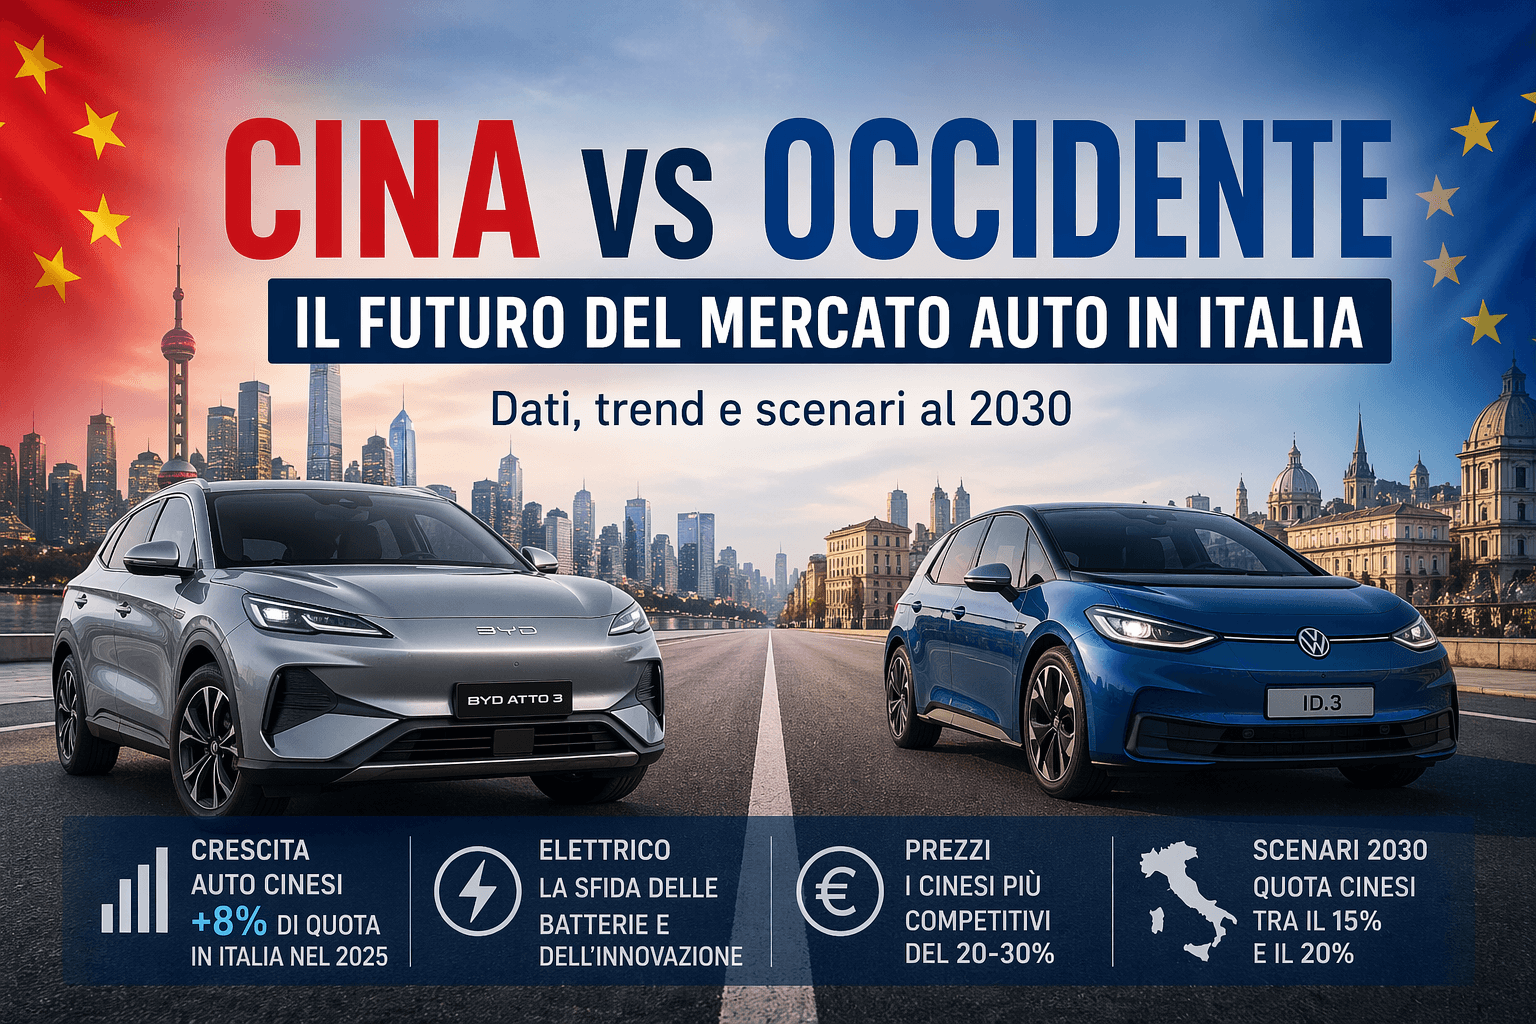
Lo que cambia, sin embargo, es la geografía industrial: los constructores chinos han superado el 8% de cuota de mercado, con más de 128.000 coches vendidos. Se trata de un crecimiento significativo, que sitúa a Italia entre los países europeos más expuestos a la expansión de las marcas asiáticas.
El dato cobra especial relevancia si se compara con mercados como Alemania y Francia, donde la penetración china sigue siendo más contenida. El contexto italiano, caracterizado por una mayor elasticidad al precio y por una estructura de la demanda menos orientada al premium, se está revelando como un terreno favorable.
Coches chinos en Italia: posicionamiento y estrategias de los principales actores
La expansión de las marcas chinas en Italia no es uniforme, sino que está impulsada por operadores bien definidos.
MG Motor representa hoy al principal actor por volúmenes, gracias a un posicionamiento competitivo y a una gama transversal entre térmico, híbrido y eléctrico. Junto a MG se está afirmando BYD, protagonista de un crecimiento especialmente rápido en el segmento eléctrico, apoyado por una fuerte integración vertical en la producción de baterías.
Nuevas incorporaciones como Omoda y Leapmotor contribuyen a ampliar la oferta, sobre todo en los segmentos SUV compactos y citycar.
El modelo competitivo se basa en tres palancas principales:
precios inferiores respecto a los competidores europeos a igualdad de equipamiento
alto contenido tecnológico de serie
rapidez en el desarrollo del producto
Esta combinación permite a los constructores chinos captar una franja de demanda sensible al precio pero cada vez más atenta a la conectividad y la innovación.
Marcas occidentales: presión competitiva y necesidad de reposicionamiento
Los grandes grupos occidentales mantienen una posición dominante, pero operan en un contexto más complejo que en el pasado. Actores como Stellantis, Volkswagen y Tesla deben gestionar simultáneamente la transición energética y una creciente presión sobre los precios.
La ventaja competitiva sigue ligada a elementos estructurales:
una red de distribución y asistencia consolidada
marcas reconocidas, como Fiat, con un fuerte arraigo en el mercado doméstico
mayor confianza por parte del consumidor a largo plazo
Sin embargo, los costes industriales más elevados y una menor integración en la cadena de suministro de las baterías limitan la capacidad de competir en precio, sobre todo en los segmentos de acceso.
Electrificación y baterías: la clave estratégica
La comparación entre China y Occidente se juega principalmente en el terreno de la electrificación. El liderazgo chino se debe al control de la cadena de suministro de las baterías, dominada por operadores como CATL y por la propia BYD.
Esta ventaja se traduce en:
costes de producción inferiores
mayor rapidez en la innovación tecnológica
capacidad de ofrecer vehículos eléctricos a precios más competitivos
En Europa la difusión de los coches eléctricos está creciendo, pero sigue condicionada por factores estructurales como el coste de compra y el desarrollo de las infraestructuras de recarga. Italia, en particular, muestra un ritmo de adopción más lento que la media europea.
El caso italiano: estructura de la demanda y factores de atractivo
El mercado italiano presenta características específicas que favorecen la entrada de los constructores chinos.
En primer lugar, la fuerte sensibilidad al precio orienta las decisiones hacia soluciones con una elevada relación calidad-precio. En segundo lugar, el predominio de los segmentos utilitarios y compactos encaja con la oferta de los nuevos entrantes. Por último, la transición gradual hacia el eléctrico crea espacio para modelos híbridos y eléctricos asequibles.
Este contexto permite a las marcas chinas consolidar progresivamente su presencia, sin tener que competir directamente en los segmentos premium dominados por las marcas europeas.
Previsiones del mercado del automóvil Italia 2030: escenarios e implicaciones
Las proyecciones indican un nuevo crecimiento de la cuota de los constructores chinos, que podría alcanzar una horquilla comprendida entre el 15% y el 20% hasta 2030.
Paralelamente, es plausible esperar:
una reducción progresiva de los precios de los coches eléctricos
una mayor presión sobre los márgenes de los constructores tradicionales
una intensificación de las políticas industriales europeas
No se descarta, además, un aumento de las inversiones productivas chinas en Europa, a través de plantas locales o joint venture, con el objetivo de sortear eventuales barreras comerciales y reforzar la presencia en el territorio.
Una redefinición de los equilibrios industriales
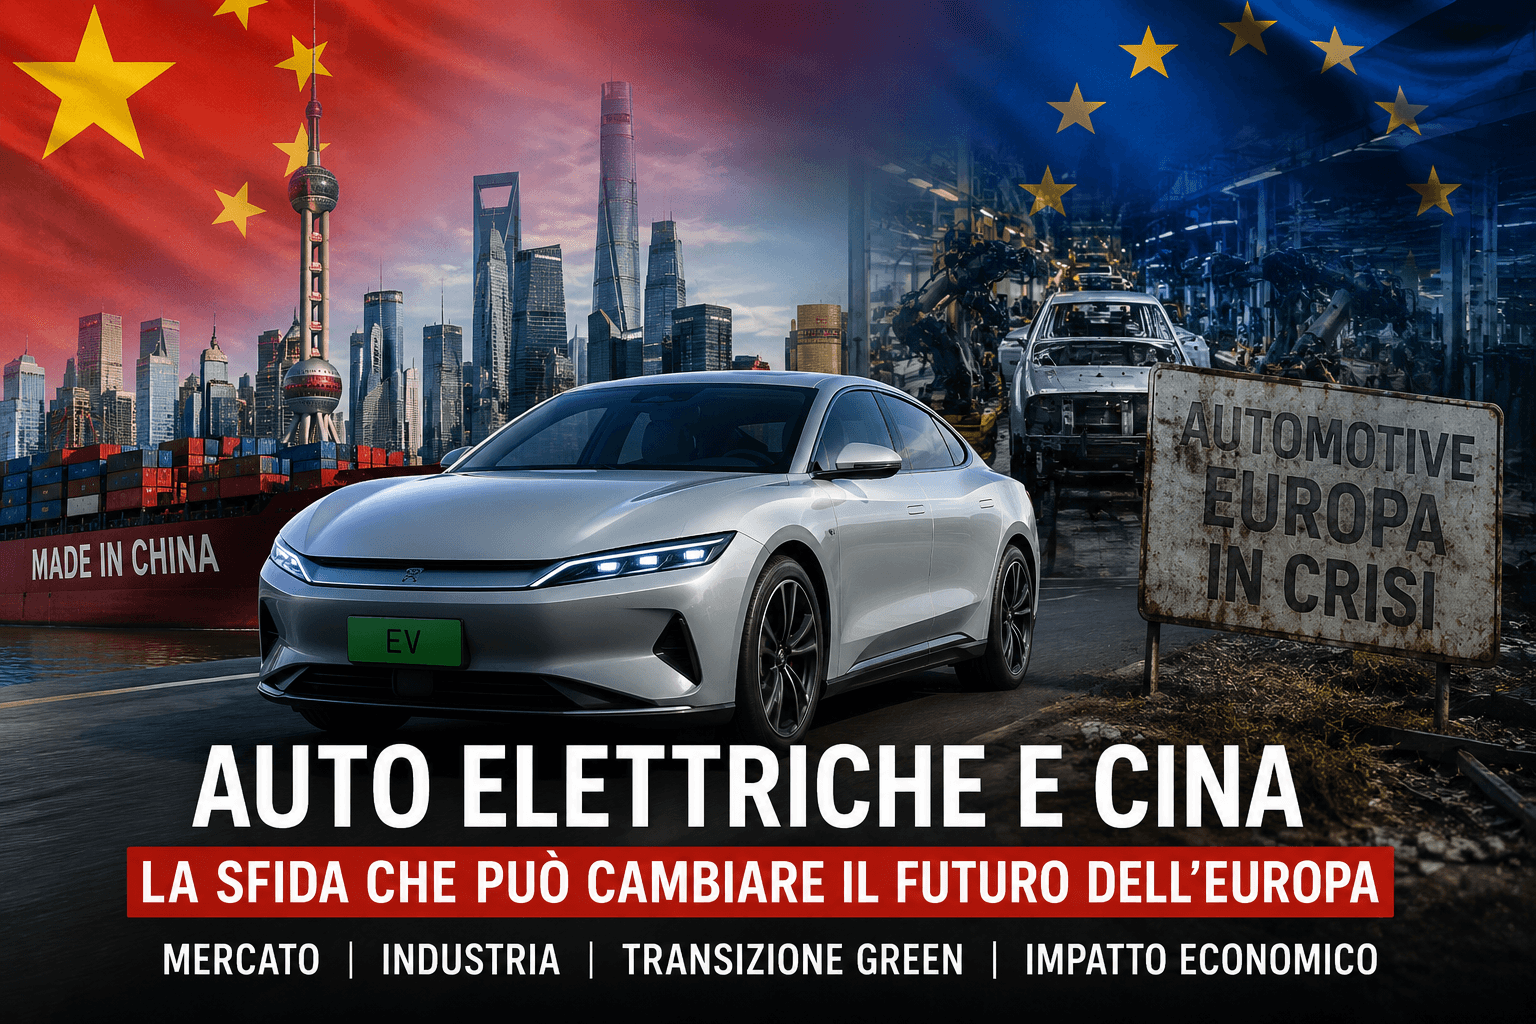
El mercado automovilístico italiano se está moviendo hacia un nuevo equilibrio competitivo, en el que la contraposición entre China y Occidente adquiere una dimensión estructural.
China se afirma como referencia en términos de costes e innovación tecnológica, mientras que Europa conserva una ventaja ligada a la fuerza de las marcas y a la calidad percibida.
Para el consumidor, el resultado es una ampliación de la oferta y una mayor competencia. Para la industria, en cambio, se trata de una fase de transición que requerirá adaptación estratégica, inversiones y, previsiblemente, nuevas formas de colaboración internacional.